
Bestattungsvorsorge über Treuhand: Wie sicher ist mein Geld?
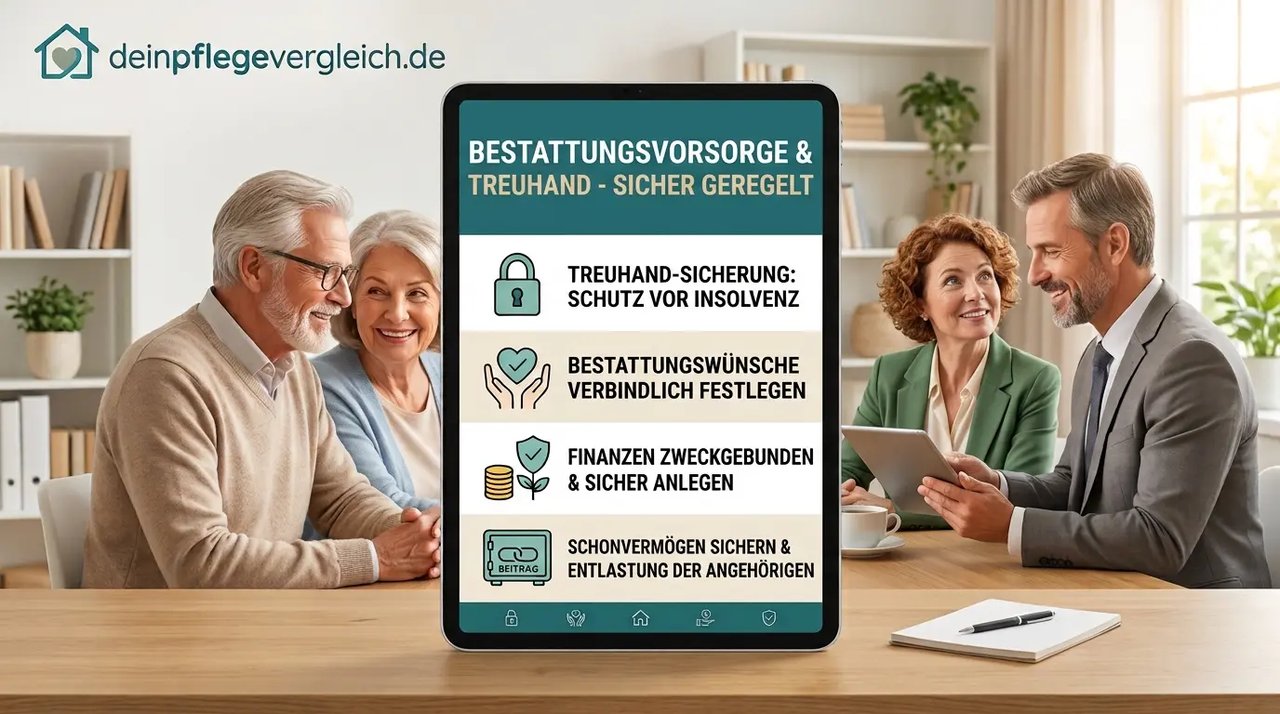
Seriöse Bestattungsunternehmen verwalten Vorsorgegelder nicht im eigenen Geschäftsvermögen, sondern über eine separate, unabhängige Treuhandgesellschaft. Das ist der entscheidende Schutzmechanismus für Ihr eingezahltes Geld – auch im Fall einer Insolvenz des Bestatters.
Wie funktioniert die treuhänderische Verwaltung?
Das eingezahlte Geld wird auf ein gesondertes Konto bei einer Treuhandgesellschaft eingezahlt, die unabhängig vom Bestattungsunternehmen agiert. Im Todesfall wird das Geld von dort direkt für die vereinbarten Leistungen freigegeben – an den Bestatter, der die Beisetzung durchführt. Sie als Vorsorgenehmer behalten jederzeit Eigentumsrechte am eingezahlten Kapital.
Die führenden Treuhandgesellschaften in Deutschland
- Deutsche Bestattungsvorsorge Treuhand AG (Köln): Tochtergesellschaft des Bundesverbands Deutscher Bestatter. Verwaltet Vorsorgegelder von über 4.500 angeschlossenen Bestattungsunternehmen. BaFin-beaufsichtigt.
- Treuhandstelle der Bestatter eG (Düsseldorf): Genossenschaftliche Lösung mit langjähriger Marktpräsenz. Genossenschaftliche Prüfung jährlich.
- Regionale Treuhandstellen: Einzelne Innungen oder Landesverbände führen eigene Treuhandstellen – Sicherheit und Größe unterschiedlich, immer schriftlich nachfragen.
Was passiert bei einer Insolvenz des Bestatters?
Da das Geld nicht im Vermögen des Bestattungsunternehmens, sondern bei der Treuhandgesellschaft liegt, bleibt es im Fall einer Insolvenz des Bestatters vollständig geschützt. Die Treuhandgesellschaft sucht einen neuen Bestatter, der die vertraglich vereinbarten Leistungen erbringt – Sie verlieren weder Geld noch Anspruch auf die Beisetzung. Ohne treuhänderische Verwaltung könnte eingezahltes Geld im Insolvenzfall hingegen verloren gehen.
Worauf Sie vor Vertragsabschluss achten sollten
- Lassen Sie sich schriftlich bestätigen, über welche konkrete Treuhandgesellschaft die Verwaltung erfolgt.
- Informieren Sie sich, ob die Treuhandgesellschaft unabhängig von einzelnen Bestattungsunternehmen aufgestellt ist.
- Fragen Sie nach BaFin-Lizenz oder genossenschaftlicher Prüfung.
- Verlangen Sie jährliche Kontoauszüge der Treuhandgesellschaft.
- Bewahren Sie alle Vertragsunterlagen so auf, dass Angehörige sie im Ernstfall schnell finden.
- Informieren Sie Bevollmächtigte und enge Angehörige über die Existenz und Aufbewahrungsort der Unterlagen.
Warnsignale: Wann Sie zurückhaltend sein sollten
- Bestatter schlägt „direkte Einzahlung aufs Geschäftskonto" vor – keine Treuhand, kein Insolvenzschutz.
- Vertrag enthält keine namentliche Nennung der Treuhandgesellschaft.
- Keine schriftliche Bestätigung der Treuhand auf Nachfrage.
- Keine jährlichen Kontoauszüge oder Geschäftsberichte verfügbar.
- Auffällig niedrige Preise weit unter Marktdurchschnitt.
- Nur mündliche Zusagen, keine schriftlichen Garantien.
Vergleich: Mit und ohne Treuhand
- Mit Treuhand: Geld vom Bestattervermögen getrennt, Insolvenzschutz, BaFin-Aufsicht, jährliche Kontoauszüge, Übertragbarkeit auf anderen Bestatter.
- Ohne Treuhand: Geld im Bestattervermögen, voller Insolvenzverlust möglich, kein gesetzlicher Schutz, keine externe Kontrolle.
Was im Sterbefall passiert
Im Sterbefall reicht der beauftragte Bestatter Sterbeurkunde und Vertragsnachweis bei der Treuhandgesellschaft ein. Das Treuhandkapital wird innerhalb weniger Tage für die vereinbarten Bestattungsleistungen freigegeben. Etwaige Überschüsse (z. B. ungenutzte Inflationsreserve) gehen an die im Vertrag benannten Erben oder die Erbengemeinschaft. Mehr Details im Pillar-Artikel. Als Alternative zur Treuhand-Einzahlung bietet eine Sterbegeldversicherung eine garantierte Auszahlungssumme im Todesfall – häufig ohne Gesundheitsprüfung.
Hinweis: Dieser Artikel ersetzt keine individuelle Rechtsberatung.