
Bestattungsvorsorge vs. Sterbegeldversicherung: Was passt zu Ihnen?
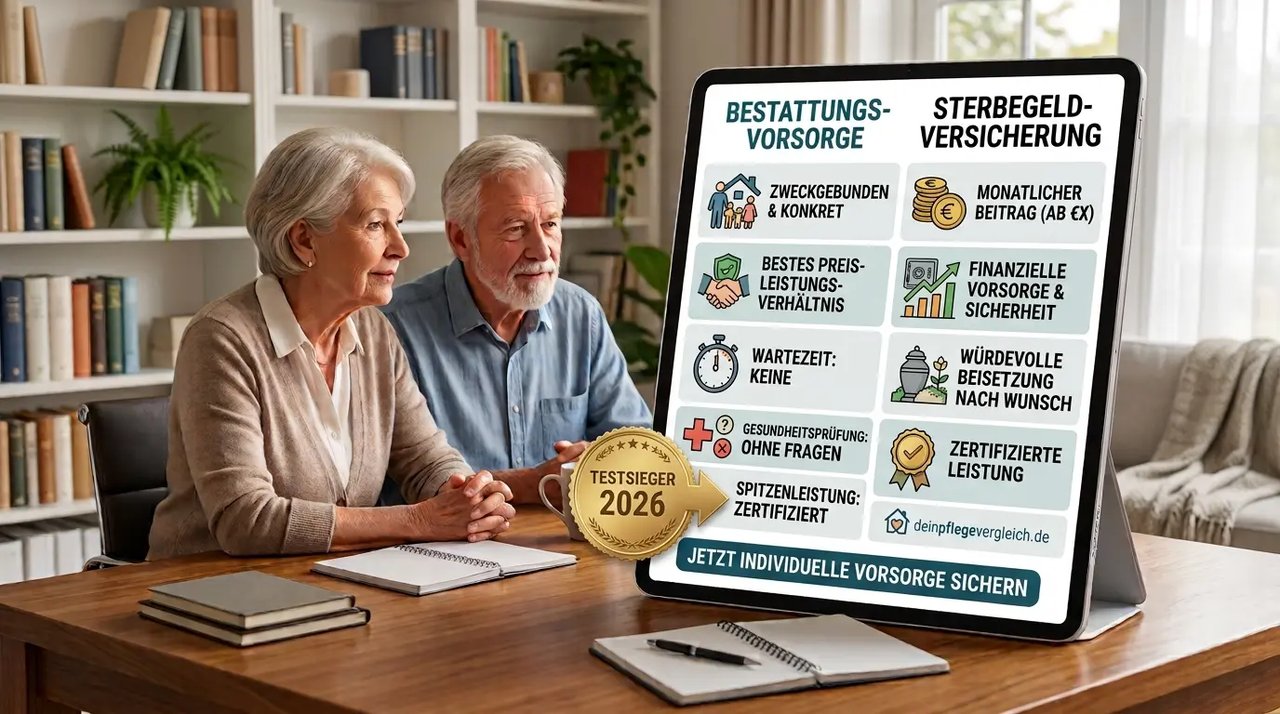
Beide Modelle verfolgen das gleiche Ziel – die finanzielle Absicherung der eigenen Bestattung –, funktionieren aber grundlegend unterschiedlich. Die Wahl hängt von Alter, Gesundheit, Sparhorizont und persönlicher Risikoneigung ab.
Bestattungsvorsorgevertrag: zweckgebundenes Ansparen
Bei einem Bestattungsvorsorgevertrag legen Sie einen Betrag direkt zweckgebunden auf einem Treuhandkonto zurück. Im Todesfall steht exakt der eingezahlte Betrag (zuzüglich Zinsen) für die vereinbarten Leistungen zur Verfügung. Häufig wird zusätzlich ein Festpreisvertrag mit dem Bestatter geschlossen, der Inflation komplett ausschließt.
Sterbegeldversicherung: garantierte Auszahlung unabhängig vom Sparstand
Bei einer Sterbegeldversicherung zahlen Sie Beiträge ein, erhalten im Todesfall aber unabhängig vom Sparstand die volle vereinbarte Versicherungssumme – auch wenn der Tod kurz nach Vertragsabschluss eintritt (nach Ablauf einer Wartezeit). Dafür enthalten die Beiträge Risiko- und Vertriebsanteile.
Direkter Vergleich auf einen Blick
- Funktionsweise Vorsorge: Einzahlung auf Treuhandkonto.
- Funktionsweise Versicherung: Risikoabsicherung mit Beitragsanteilen für Vertrieb/Verwaltung.
- Auszahlung Vorsorge: nur das tatsächlich eingezahlte Kapital plus Zinsen.
- Auszahlung Versicherung: volle Versicherungssumme garantiert (nach Wartezeit).
- Inflationsschutz Vorsorge: mit Festpreisvertrag inkludiert.
- Inflationsschutz Versicherung: Versicherungssumme bleibt nominal gleich – real sinkt der Wert.
- Kosten Vorsorge: nur Treuhand-Verwaltungsgebühr (gering).
- Kosten Versicherung: Vertriebs- und Risikoanteile (5–25 % der Beiträge).
- Schutz Sozialamt: beide möglich, Vorsorge praxisleichter.
- Idealtyp: Vorsorge für Sparer ab 50; Versicherung für ältere Menschen ohne Rücklagen.
Welches Modell passt zu Ihnen?
- Bestattungsvorsorgevertrag: wenn Sie bereits über die nötige Summe verfügen oder regelmäßig sparen können und keine Versicherungskosten zahlen möchten. Besonders sinnvoll für Menschen unter 65 mit gutem Gesundheitszustand.
- Sterbegeldversicherung: wenn Sie noch keine Rücklagen haben, älter als 70 sind oder das Risiko eines frühen Todesfalls abdecken möchten. Auch sinnvoll bei Vorerkrankungen, sofern eine Annahme erfolgt.
- Kombination: Manche kombinieren einen kleineren Vorsorgevertrag (für Festpreis-Leistungen) mit einer ergänzenden Versicherung (für unvorhergesehene Mehrkosten oder Friedhofsgebühren).
Beispielrechnung 1: 55-jähriger Sparer, 30 Jahre Laufzeit
Ziel: 6.000 € für die Bestattung.
- Vorsorgevertrag: Einmalzahlung 6.000 € + jährliche Zinsen → Endsumme ca. 7.500 €.
- Sterbegeldversicherung: 30 € monatlich × 30 Jahre = 10.800 € Beiträge, Auszahlung 6.000 € → Verlust ca. 4.800 € gegenüber Sparen.
- Fazit: Klar Vorsorgevertrag.
Beispielrechnung 2: 75-jähriger Senior ohne Rücklagen
Ziel: 5.000 € für die Bestattung.
- Vorsorgevertrag: Würde 5.000 € Einmalzahlung erfordern – nicht vorhanden.
- Sterbegeldversicherung: ca. 85 € monatlich, Auszahlung 5.000 € garantiert nach 36 Monaten Wartezeit. Bei statistischer Lebenserwartung 11 Jahre = 11.220 € Beiträge.
- Fazit: Versicherung sinnvoll trotz Mehrkosten – ohne Rücklage gäbe es sonst gar keine Vorsorge.
Empfehlung der Verbraucherzentrale
Verbraucherzentrale und Stiftung Warentest empfehlen, immer beide Modelle konkret durchzurechnen. Bei langem Sparhorizont ist der Bestattungsvorsorgevertrag fast immer günstiger; im hohen Alter kann die Versicherung trotz Mehrkosten die einzige Lösung sein. Mehr im Cluster „Sterbegeldversicherung sinnvoll?".
Hinweis: Dieser Artikel ersetzt keine individuelle Finanzberatung. Quellen: Verbraucherzentrale, Stiftung Warentest (Stand August 2026).